Korea Business Review · Section
Global Radar
Standard글로벌 경제, 기술, 투자 흐름을 분석합니다.
AI / Tech
퀄컴·아마존, 최대 600억달러 연계 AI칩 협력…엔비디아 독주는 흔들릴까
퀄컴과 아마존은 AI 추론용 맞춤형 반도체와 1.6T급 광연결 솔루션을 여러 세대에 걸쳐 공동 개발한다. 600억달러는 아마존이 확정적으로 구매하기로 한 계약액이 아니라 퀄컴 워런트의 단계별 확정과 연계된 최대 지급액이다. AWS는 자체칩 사업이 연간 매출 실행률 250억달러를 넘어섰음에도 외부 맞춤형 칩 공급사를 추가하며 조달 포트폴리오를 넓히고 있다. 엔비디아의 지위가 단기간에 흔들릴 가능성은 낮지만, 추론 시장 확대와 하이퍼스케일러의 자체·맞춤형 칩 증가는 장기적인 변수다. 국내 메모리·파운드리·광연결 기업에도 기회가 생길 수 있지만, 아마존향 퀄컴 칩의 생산·메모리 공급사는 아직 공개되지 않았다.
이지영 기자 · 2026. 09. 09.
Read more →
AI / Tech
GPT-6 Astra가 재점화한 ‘AI 대체’ 우려…미국이 먼저 긴장한 이유, 한국 산업엔 어떤 충격 오나
류현진 선임기자 · 2026. 09. 09.
AI / Tech
엔비디아는 왜 허깅페이스에 129억 달러를 베팅했나…오픈웨이트 AI의 실체
KBR 편집부 · 2026. 09. 05.
Global Economy
미국 제조업 PMI 54.6…신규주문 둔화에도 원가가 내려오지 않는 이유
강지혜 선임기자 · 2026. 09. 05.
Biz / Investment
44%였던 전망이 70%로… 엔비디아 발언 한마디에 뒤집힌 AI 인프라 판도
류현진 선임기자 · 2026. 08. 29.
AI / Tech
해외 선진기업 AX, 어디까지 왔나…'심층 전환' 34% vs '표면적 활용' 37%, 격차가 드러난다
딜로이트 조사(2025년 8~9월 실시, 2026년 1월 발표) 결과 글로벌 기업의 34%만이 AI로 사업모델을 근본적으로 재구상하는 심층 전환 단계이며, 37%는 표면적 활용에 머물러 성과 격차가 뚜렷하다. 맥킨지 조사(2025년 11월 발표)에서 88%가 AI를 사용 중이나 전사적 가치 창출 수준 확산은 소수이며, EBIT에 영향이 있다는 응답은 39%(대부분 5%p 미만 개선)에 그친다. JP모건체이스는 2017년 COiN(연 36만 시간 절감)부터 2024년 LLM 스위트(23만 명 이상 배포)까지 10년에 걸쳐 축적한 끝에 450개 유스케이스를 운영 중이며, 다이먼 CEO는 연간 최대 20억 달러 상당의 사업 가치를 언급했다. 지멘스는 산업용 AI 에이전트와 디지털 트윈으로 제조 현장 AX를 주도하며, 2026년을 에를랑겐 공장을 첫 청사진 삼은 '출발점'으로 설정하고 4월에는 휴머노이드 로봇의 8시간 자율 물류 실증에도 성공했다. 성과 창출 기업의 공통점은 워크플로 재설계·선제적 거버넌스·성장 목표 병행이며, 산업별 확산 속도 격차(헬스케어의 '탐색은 빠르나 배치는 더딘' 패턴 포함)와 ROI 측정 체계 표준화가 하반기 관전 포인트다.
이우리 선임기자 · 2026. 08. 12.
AI / Tech
중국 제조업 AI 자동화, 어디까지 왔나…로봇 대량 보급과 휴머노이드 초기 상용화의 간극
IFR 기준 2024년 전 세계 산업용 로봇 신규 설치의 54%(약 29만5000대)가 중국에 집중됐고, 2025년 상반기 생산량도 전년 대비 35.6% 늘며 증가세가 이어지고 있다. 휴머노이드는 아직 초기 상용화 단계로, 유비테크의 에어버스 계약도 로봇 1대 개념검증이며 '1000대 생산' 돌파 역시 실제 납품은 500대 수준이다. 유비테크 스스로도 워커 S2의 작업 효율이 최대치로 사람의 절반 수준이라고 밝혔고, 유니트리 매출의 70% 이상은 산업용이 아닌 연구·교육용에서 나온다. IFR은 중국의 로봇 밀도를 470대에서 166대로 재산정했는데, 이는 로봇 대수가 줄어서가 아니라 제조업 취업자 수 통계가 갱신된 결과다. 한국은 로봇 '대수' 경쟁이 아니라 데이터·표준·공급망을 아우르는 생태계 설계 속도로 중국에 대응해야 한다는 것이 KBR의 분석이다.
강지혜 선임기자 · 2026. 08. 10.
Biz / Investment
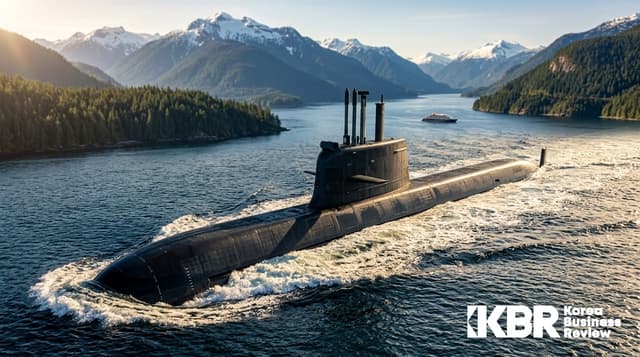
60조를 삼킨 '나토의 벽'…캐나다는 왜 한화오션 대신 독일을 택했나
캐나다는 7월 6일 60조 원 규모 차세대 잠수함 사업(CPSP)의 우선협상대상자로 독일 TKMS를 선정했고, 한화오션은 예비 협상대상자로 남았다. 결정의 핵심은 성능이 아니라 나토 상호운용성·북극 작전 최적화·유럽 안보 협력 강화라는 캐나다의 전략적 판단이었다. 한화오션의 KSS-III는 실전 배치 실적과 빠른 납기에서 앞섰으나, TKMS는 1,670억 캐나다달러 규모의 경제 패키지와 독일·노르웨이 공동 함대 구도로 승부를 갈랐다. 발표 직후 한화오션 주가는 20% 이상 급락했지만 증권가는 펀더멘털 훼손이 아닌 수급 이슈로 평가하며 매수 의견을 유지했다. 향후 체크포인트는 캐나다-TKMS 본계약 협상(6~18개월), 폴란드·중동 등 후속 사업, 북미 MRO·MASGA의 구체화다.
최수진 기자 · 2026. 07. 12.
Global Economy
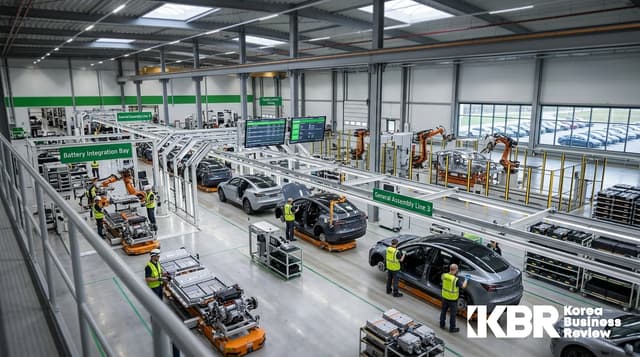
중국의 조용한 무기, 희토류와 배터리 공급망…2026년 글로벌 산업의 최대 병목
중국은 2025년 10월 희토류 수출통제를 12종으로 확대하고 0.1% 역외적용까지 도입했으며, 관련 조치 상당수는 2026년 11월 10일까지 유예된 상태다. 일본은 유예 없이 실전 통제를 겪어 3~4월 대중 희토류 수입이 88%·82% 급감했고, 디스프로슘·터븀은 1월 이후 사실상 제로가 됐다. 희토류 가격은 연초 대비 급등했고, 중국 외 조달 물량에는 내수 대비 4~6배 프리미엄이 붙는 '이원화 시장'이 형성됐다. MP머티리얼즈와 라이너스가 탈중국 공급망의 첫 이정표를 세웠지만, 중국의 정제 점유율(약 91%)을 대체하기엔 아직 역부족이다. 한국 배터리 업계는 중국의 유예 만료(11월 10일)와 미국 FEOC 흑연 유예 만료(연말)라는 이중 시한 속에서 올해 안에 대체 공급망 골격을 갖춰야 한다.
이지영 기자 · 2026. 07. 10.
Global Economy
인하는 끝났다, 다음은 인상… 워시 연준이 되돌린 금리 방향
워시 체제 첫 FOMC에서 연준은 기준금리를 3.50~3.75%로 4회 연속 동결했지만, 점도표를 통해 연내 인상 가능성을 열어두며 완화 사이클 종료를 사실상 선언했다. 중동에서 미국·이란 간 군사 충돌로 국제 유가가 급등하고, 5월 물가 지표가 4%대 초반까지 올라가면서 인플레이션이 다시 가속되는 흐름이 나타나고 있다. 미국 고용지표가 5월에도 15만~20만 명 증가, 실업률 4%대 초중반으로 견조한 수준을 유지하면서 ‘물가 높고 고용도 탄탄한’ 조합이 금리 인하 명분을 약화시키고 있다. 한국은 기준금리 2.50%와 원·달러 1,530~1,560원, 소비자물가 3.2%라는 환경 속에서 환율·물가·가계부채를 동시에 고려해야 하는 한국은행의 통화정책 딜레마가 심화되고 있다. 미국 금리는 ‘높게 더 오래’에서 ‘더 높게’로 방향을 바꾸는 국면에 접어들었고, 기업과 투자자는 환헤지·자금조달·포트폴리오 전략을 ‘연내 인하’ 가정을 버리고 시나리오별 대응 체계 중심으로 재설계해야 할 시점이다.
강지혜 선임기자 · 2026. 07. 04.