
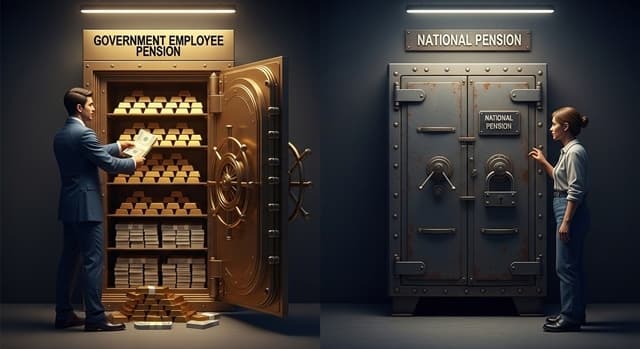
재직 중에도 유동성을 확보할 수 있는 공무원연금(왼쪽)과 엄격한 법적 제한으로 굳게 닫혀 있는 국민연금의 현실을 대조적으로 표현한 이미지. [사진=AI생성이미지]
1. 고금리 시대, 가입자들의 상대적 박탈감과 '형평성 논란'
"은행 대출 금리는 천정부지로 치솟고, 급하게 전세 보증금을 올려줘야 하는데 대출 한도는 꽉 찼습니다. 내가 20년 넘게 꼬박꼬박 부은 국민연금이 수천만 원인데, 정작 내 돈을 담보로 10원 한 장 빌릴 수 없다는 게 말이 됩니까? 공무원 친구는 연금 담보로 수천만 원을 바로 빌렸다고 하는데, 이럴 때마다 국민연금을 내는 게 맞나 회의감이 듭니다."
최근 지속되는 고금리 기조와 경기 침체로 가계의 자금 사정이 악화되면서, 국민연금 가입자들 사이에서 '대출 형평성' 문제가 다시금 뜨거운 감자로 떠오르고 있다.
직장인 커뮤니티와 국민청원 게시판 등에는 "국민연금 납부액을 담보로 대출을 허용해 달라"는 요구가 빗발치고 있다. 당장 생계가 막막한 서민들에게 국민연금은 '먼 미래의 약속'일 뿐, '현재의 구원투수'가 되지 못하고 있기 때문이다.
반면, 공무원연금 가입자들은 비교적 수월하게 연금을 담보로 자금을 융통하고 있어, 일반 국민이 느끼는 상대적 박탈감은 극에 달하고 있다.
공무원연금은 가입자들에게 사실상 '마이너스 통장'에 가까운 기능을 한다는 평가도 나오는 반면, 국민연금은 법적으로 굳게 닫힌 '철옹성 금고'처럼 작동한다.
단순히 제도의 차이로 치부하기엔 가입자들이 체감하는 금융 접근성의 격차가 너무나 크다.
코리아비즈니스리뷰(KBR) 심층분석에서는, 공무원연금과 국민연금 대출 제도의 실태를 정밀하게 비교하고, 왜 국민연금에는 대출 기능이 사실상 전무한지 그 법적·구조적 원인을 낱낱이 파헤쳤다. 또한, 이를 둘러싼 딜레마와 현실적인 대안은 무엇인지 다각도로 분석해 보았다.