
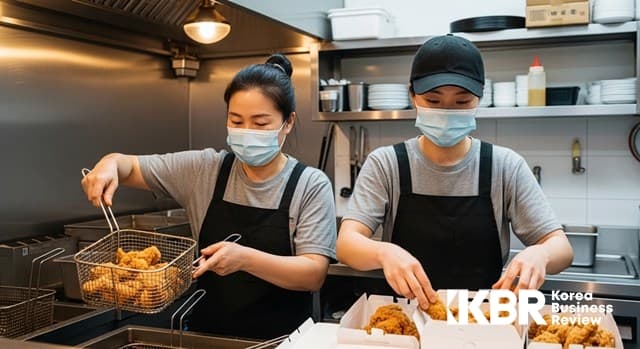
서울의 한 치킨 전문점에서 직원들이 튀김 작업과 포장을 분담하며 영업을 이어가고 있다. [사진 = 코리아비즈니스리뷰 DB]
소상공인 신용평가 개선으로 이 같은 영세 외식업 종사자들의 금융 접근성이 높아질 전망이다.
치킨집을 운영하는 40대 자영업자 A씨는 최근 배달 앱 주문이 꾸준히 늘고 있음에도 은행 대출 문턱을 넘지 못하고 있다.
개업한 지 2년이 채 안 돼 금융거래 이력이 짧고, 담보로 제공할 부동산도 없다. 기존 신용평가 체계에서 그는 어엿한 영업 실적을 쌓아가는 사업자가 아니라 단순히 '금융 이력 부족자'로 분류될 뿐이다. 이러한 구조적 모순이 수십 년째 반복되는 가운데, 금융당국이 마침내 칼을 빼 들었다.
금융위원회는 9일 제3차 신용평가체계 개편 태스크포스(TF) 회의를 개최하고, 매출·상권·업종 등 비금융 데이터를 인공지능(AI)으로 분석해 소상공인의 성장성과 잠재력을 평가하는 AI 기반 신용평가체계, 이른바 'SCB(Scoring for Credit and Business)'를 도입한다고 발표했다. 기존의 획일적 신용평가 방식에서 탈피해, 사업의 미래 가치를 중심으로 대출 여부를 판단하는 새로운 금융 패러다임의 문이 열리는 것이다.
■ 기존 평가의 한계: 사업이 잘 돼도 대출이 안 된다
이번 제도 도입의 배경에는 기존 신용평가 체계가 구조적으로 소상공인을 배제해 왔다는 문제의식이 깔려 있다.
코리아크레딧뷰로(KCB)에 따르면 개인사업자 신용평가모형은 상환 이력, 대출·카드 정보 등 사업 대표자 개인의 신용항목이 전체 평가의 75%를 차지한다. 사업이 아무리 잘 되더라도, 대표자 개인이 과거에 금융 거래를 많이 하지 않았거나 담보 자산이 없으면 신용등급이 낮게 책정되는 구조다.